從 2020 年第四季開始,全球歷經一場始料未及的「晶片荒」,影響擴及個人電腦(PC)、手機、資料中心及其他終端消費型電子產品,其中汽車產業更是影響甚鉅。預估此波晶片短缺在 2020 至 2022 年造成的全球累計影響高達 5,000 億美元。然而晶片荒何時結束?勤業眾信《2022 全球高科技、媒體與電信產業趨勢預測》指出,全球晶片短缺現象恐將持續至 2023 年,但將較去年多數時期緩和,且影響不會擴及所有晶片類型,預估交期將可從 2021 年中的 20-52 週縮短至 10-20 週左右。
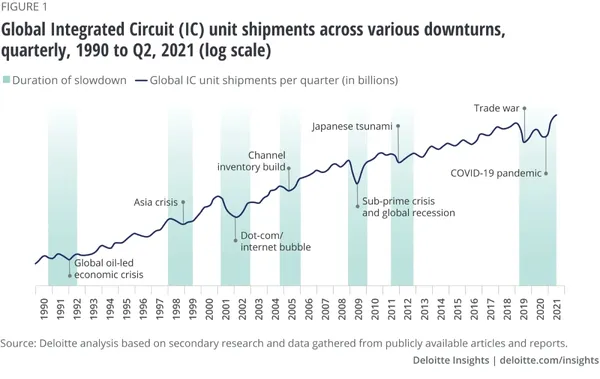
晶片的長期強勁需求受到跨產業數位轉型趨勢所推動,並因 Covid-19 疫情加速擴大。不過,晶片出貨衝擊在歷史上並不是第一次。根據 Deloitte Global 調查,過去 30 年間已發生過 6 次規模及影響期間相當的供應短缺,大多是受到外部因素所引發的短期動盪。
由於晶片生產是一個相當耗時且所費不貲的過程(從廠房建置到生產出第一片晶圓),廠商往往相當謹慎地進行資本支出的評估。因此,對於偶有的供需失調造成的晶片短缺,市場不應太過意外,真正的問題在於發生的時間點與其影響程度。
面對晶片危機,企業應做好準備、減輕衝擊
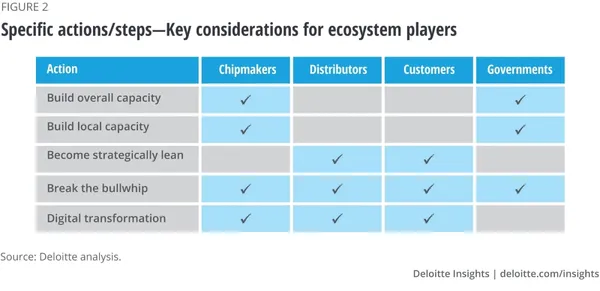
面對晶片短缺問題,勤業眾信針對半導體生態系中的晶片製造商、經銷商、終端客戶及政府提出 5 點行動方針:
一、建置整體產能
晶片短缺狀況持續,全球半導體領導業者窮盡方法最大化產能,以滿足現階段不斷增長的需求。在各國政策鼓勵與廠商擴產的協作下,預估全球 8 吋晶圓的產量將從 2020 年的 8,000 萬片,成長至 2024 年的 1 億 2,000 萬片,而 12 吋晶圓的出貨增長幅度也差不多相等。
以製程節點而言,先進的 3 至 7 奈米製程的出貨成長幅度將較成熟製程高。然而來自 5G、AI與機器學習(ML)、邊緣運算、物聯網(IoT)等驅動下的需求增長幅度仍可能比產能增長的幅度快,且此強勁需求將是跨晶圓尺寸與製程的。
二、建置本地產能
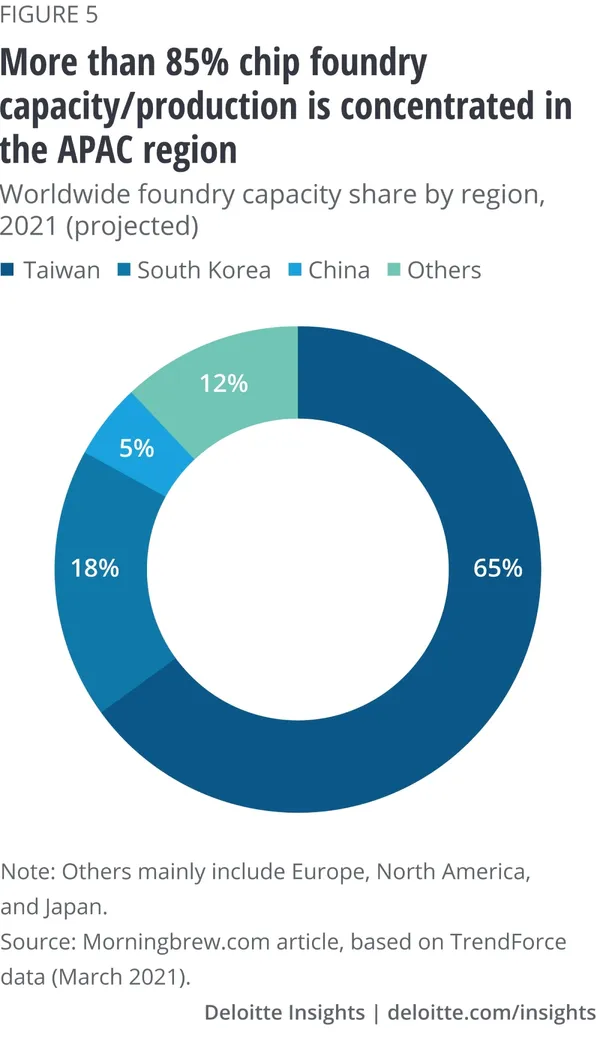
全球超過 85% 晶圓代工產能集中於亞太地區,尤其是台灣(65%)及韓國(18%)。確實,分散產能至更多地區以避免過度集中化,似乎是降低地緣限定供應風險、減緩未來晶片短缺衝擊的方法之一。不過企業仍需留意,基於半導體產業所需的高端人才特性(IC 設計、晶圓代工專才),以及考量資源易取得性(設計、製造到封測)等,半導體產業仍較易群聚發展。根據目前全球晶圓擴產規劃來看,直到 2023 年亞太地區仍會佔全球 50% 以上的晶圓產能。
三、策略性精實
晶片需求方及其通路經銷商,為了控管成本與庫存固然傾向精實管理,然而過度精實卻也可能導致緩衝不足。舉例來說,採取較不精實策略的廠商在本次疫情所引發的缺貨危機前期表現較佳。雖然長期而言,持續的缺貨潮最終仍將衝擊產業中的所有企業。
四、破除長鞭效應
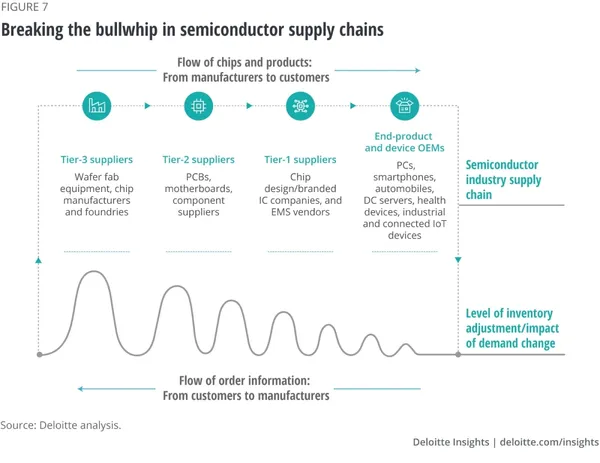
半導體供應鏈各層級間通常缺乏有效、即時(Real-time)且透明的資訊流通管道,因此當終端需求產生任何微小變異時,都可能在傳遞的過程中被層層放大,最終導致需求扭曲、供應鏈失衡,也就是供應鏈管理中所指的「長鞭效應」(bullwhip effect)。
建議半導體企業可採行開放式的數位供應網絡(Digital Supply Networks, DSNs),以數位為核心緊密連結每個供應連環節,並善用數據及多向傳遞的特性,最小化資源浪費及風險,實時監測內外部狀況,並提升即時性決策及調整能力。
五、數位轉型
2021 年 Deloitte Global 針對半導體企業轉型的調查研究中,有超過一半以上的企業表示他們已啟動一定程度的數位轉型旅程。建議企業可將終端消費者需求及購買習慣置於啟動轉型的核心,並與供應鏈上下游、銷售通路、第三方物流及運輸業者合作,運用區塊鏈、感測、人工智慧、機器學習及寬頻等技術,強化資料蒐集及分析能力,最終改善商業流程。此種策略導向的數位轉型將協助企業更為主動地管理,以適應變化多端的市場環境。
這將不是個「短暫」短缺,企業應保持韌性
歷史上曾發生過多次晶片荒,現階段我們所面臨的大概不會是最後一次,預期此波危機最終也將隨時間化解。然而現階段短缺潮持續,企業應做好準備、謹慎規劃且保持韌性。長遠來看,整體趨勢仍呈向上成長,2021 年全球半導體產值預估成長 25%,2022 年預期可再成長 10%,突破六千億美元產值。無論晶片短缺或過剩,強勁需求及數位轉型趨勢將持續帶動半導體產業在全球 GDP 佔比成長。