金融科技(FinTech)興起,因疫情的流行更為熱絡,從資金面來看,FICO 統計,2021 年全球投入金融科技的資金再破紀錄,高達 1,310 億美元;從消費應用面來看更是如此,美國消費者使用純網銀作為主要帳戶的比例,近兩年整整翻了一倍。根據台灣金融研訓院「2022 台灣金融生活調查」的結果,民眾使用網銀的比例從 2020 年調查的 28%,提高到今年為 47%,接近倍數成長。顯見銀行業務版圖,正朝向金融科技發展加速起飛。
Cyber Branch、SBOB 大爆發,老銀行也有新面貌
如何運用數位的力量優化金融服務,透過手機或是任何裝置,銀行也能創造出和面對面一樣具有溫度的服務,並提供比金融科技新創公司更豐厚的信任感,將是銀行推動數位轉型的重要目標。而運用催生 FinTech 的相關技術,如大數據和人工智慧,同樣提供傳統金融機構更大的揮灑空間。
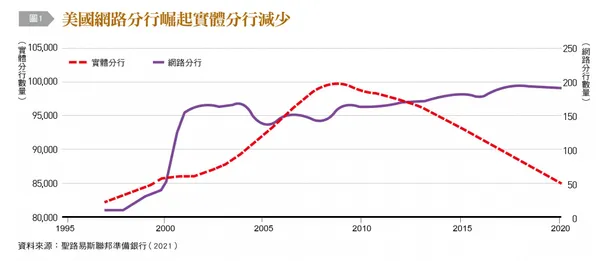
其中最明顯的發展就是「網路分行」(Cyber Branch),根據美國聯邦存款保險公司(FDIC)統計,美國金融業實體分行的數量在 2009 年達到 99,400 家的高峰,其後逐漸下降;相對的,網路分行從 1997 年的 9 家增加到 2020 年的 190 家,擴增 21 倍。雖然從絕對數量看來,網路分行數還是相對較少(僅占美國 85,000 家銀行分行總數的 0.2%),但從存款規模來看,網路分行比實體分行大非常多,2020 年網路分行的平均存款為 35 億美元,而實體分行為 1.76 億美元,規模相差達 20 倍。
另外一項創新是開發傳統實體銀行的純線上子公司,也稱為獨立品牌純網路銀行(Separately Branded Online-only Banks, SBOB)。SBOB 不是新銀行,而是現有銀行的子品牌機構,利用網路平台讓銀行提供專門的貸款或存款產品,以覆蓋其現有市場之外的特定受眾,而無需負擔傳統分行的成本。
另立品牌可以為母公司帶來多項優勢,它可以是另一種收集存款的途徑,可以是小型金融機構輕鬆進入新市場的一種方式,也可以是一種在不影響現有客戶或危及銀行聲譽的情況下測試新概念或產品的方式。目前約有 40 家各種規模的美國銀行都在經營 SBOB 部門。這些子品牌有提供全功能的,但更多是專注於度假屋貸款、醫療支出帳戶、學費及學貸等利基領域的品牌,迎合特定類型的客戶,例如醫生或大學生。
大不一定美,分眾聚焦反創勝機
從趨勢觀察,相較傳統過去以為大預算才能替銀行帶來較大的數位轉型,如今透過金融科技的力量,就算中小規模的銀行同樣有改變的機會,其中最重要的關鍵是定義自己的數位利基。尤其前述 Cyber Branch 以及 SBOB 模式具有「輕資產」(Light Asset)投入的特性,相較於實體銀行的重資本投入門檻,這個模式顯然更具彈性與韌性,讓資本量體較小的中小型金融機構也能藉此從傳統業務的紅海中突圍。根據聯邦準備銀行統計,美國有經營 SBOB 部門的 40 多家銀行中,有高達 3 成(12 家),其母行為資產僅 10 億美元以下的小銀行。
在其他國家也出現類似情況,如新加坡大華銀行(UOB)抓住了泰國提供的機會,推出了廣受歡迎的 TMRW 數位銀行,專門為千禧一代和 Z 世代提供服務。英國 Niyah 和德國 Insha 的伊斯蘭銀行,其服務則是根據客戶的宗教習俗量身訂製。
開放銀行、金融上雲助攻,銀行數位轉型成本降
金管會已從 2020 年開始實施純網銀、開放銀行、金融上雲三大政策,拜登政府在 2021 年發布行政命令,強化美國開放銀行監管的支持,敦促消費者金融保護局(CFPB)推進立法,大幅提高消費者銀行資料的可移植性,經濟學人智庫統計指出,高達 87% 的國家已實施了某種形式的開放 API,隨著各國金融法規逐步鬆綁,傳統銀行業者也漸漸意識到開放銀行的潛力。
尤其對於金融科技相對落後的中小型規模銀行而言,面對大型銀行資訊軟硬體投資所形成的「技術護城河」(Technology Moats),開放銀行以更低的維護和開發成本提供更好的數位體驗,小型機構將可以用經濟實惠的方式快速實現銀行基礎設施的現代化,使銀行能夠在未來提供銀行即服務(BaaS)功能,以更低成本與大型銀行和金融科技企業的產品一較長短。
另一方面,「銀行上雲」議題近期更是有越燒越熱的趨勢,雲端服務可以加快金融商品的推出時間,並能更快速傳遞給客戶,按需求處理高吞吐量的金融交易,且能有效運用人工智慧和區塊鏈等新興技術,並降低 IT 成本。IDC 調查發現,89% 的銀行已使用或計畫使用雲端服務,上雲後,儘管客戶資料快速累積,但銀行不再需要將成本投入高昂的資訊硬體設施,也能享有大規模的處理速度,同時兼顧資料安全,銀行可以選擇將高風險的資料存放在私有雲,其他存放公有雲,利用不同的系統分開處理,以達到風險分散的效果。
開放銀行結合金融上雲的最終結果,將對整個金融體系產生廣泛的影響。傳統金融機構藉由兩者,將為數位銀行領域帶來更多元化、彈性更大的產品,並為消費者和企業提供更多的利率、費用和服務項目選擇。由於成本降低,即使是中小型銀行,也能夠在數位銀行時代,確保機構的未來競爭力。
錢砸越多,不等於數位轉型越好
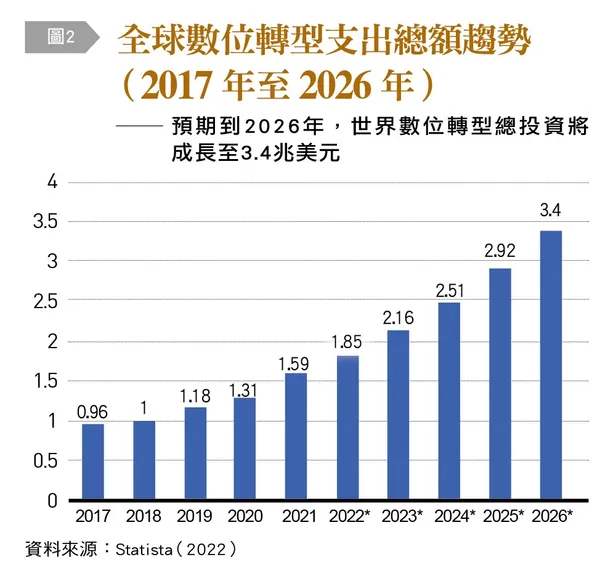
數位轉型的投資越來越大,預期到 2026 年,世界的數位轉型總投資會成長到驚人的 3.4 兆美元,是 2021 年的翻倍還不止。2022 年金研院在台灣首度針對國內 30 家銀行的金融科技創新與數位轉型調查中也發現,目前已有 9 成銀行啟動數位轉型,其中,近 9 成銀行導入 AI、大數據以及 RPA(機器人流程)應用。
從調查中可看出,雖然「充足的資源投入」與數位轉型成效有正相關,然而投入金額多寡與轉型成效不一定成正比,有不少銀行投入相當多的資源,但轉型成效卻比不上同業。因此數位轉型並非砸大錢做軟硬體投入就一定贏,組織文化、跨部門整合程度以及數位人才培養等,都是花錢買不到的重要因素。
回歸根本,以要能清楚數位轉型的目的,盤點自己的優勢跟資源,強化原來被忽略的優勢並找出利基市場與客戶,再傳統的銀行,都有機會在強敵環伺的金融環境中,用一記漂亮的反拍突圍而出。
本文轉載自《台灣銀行家》