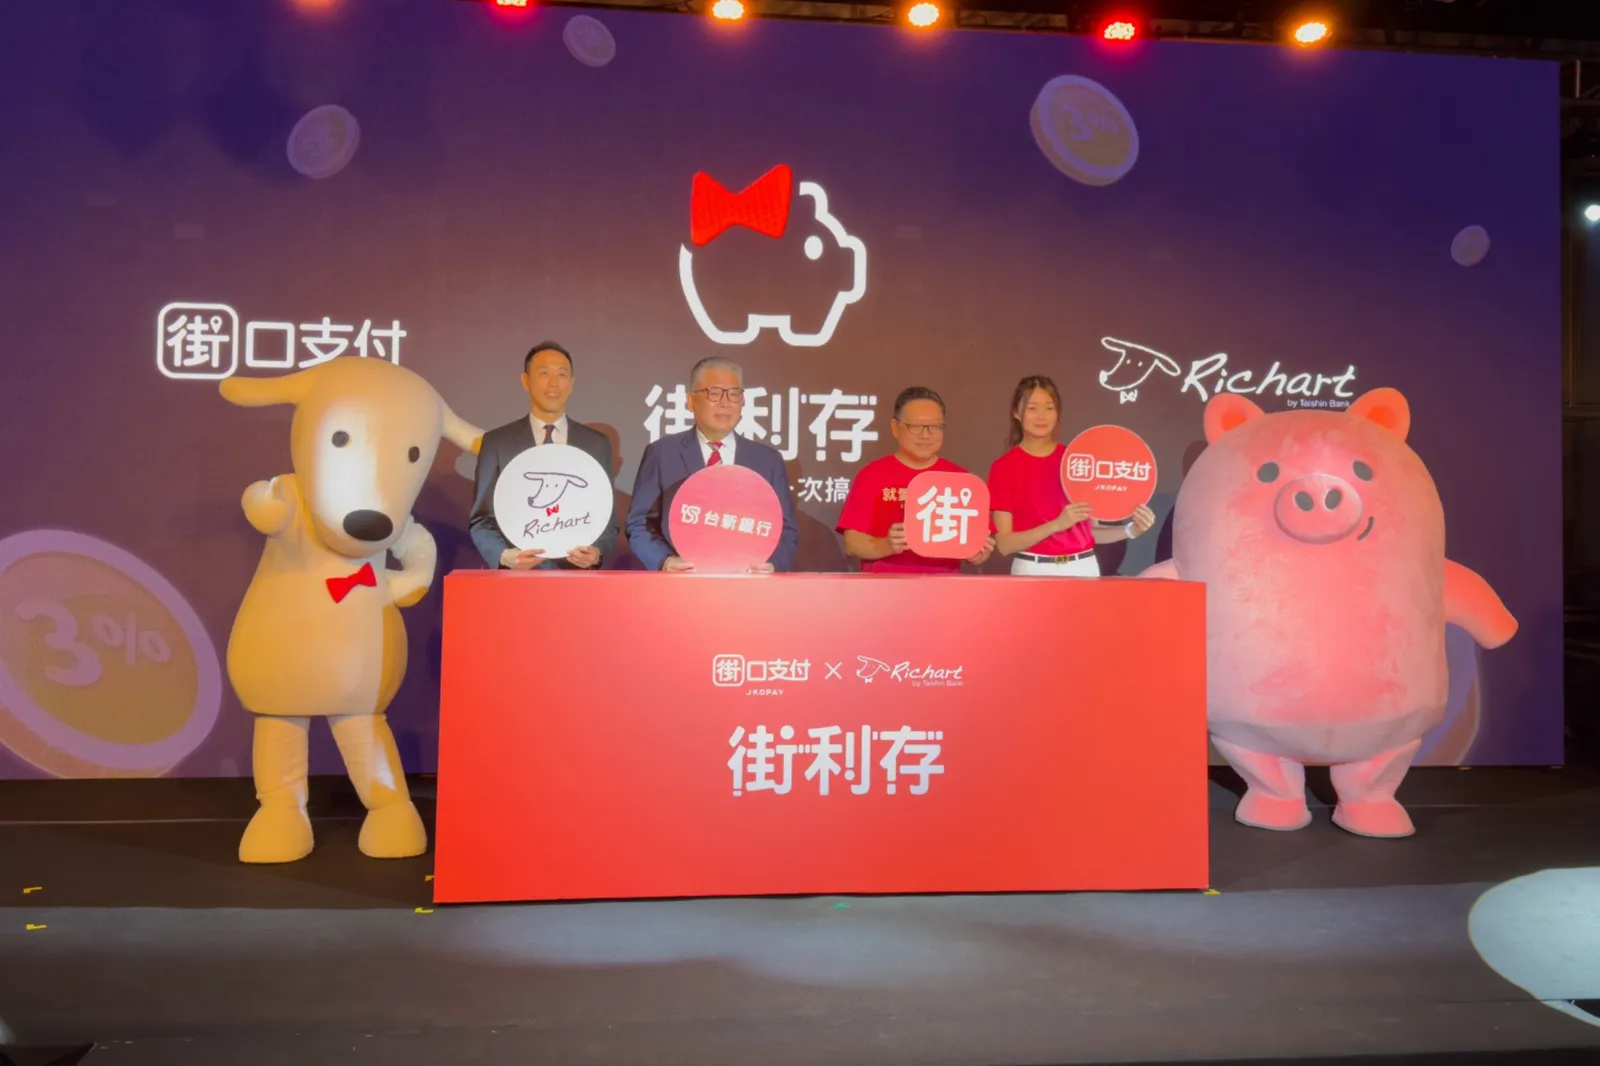
繼進攻保險、店家貸服務之後,街口支付 12 日宣布攜手台新銀行,推出「街利存」服務,整合街口支付 App 與台新 Richart 數位帳戶資訊,用戶只要打開街口支付 App,就能使用存款、支付、金流檢視等 3 大功能,並祭出新台幣 5 萬元內最高存款 3% 年利率利息、付款回饋 3% 街口幣,吸引用戶加入。近年來,街口從保險、貸款,到個人理財服務,野心已不只是支付工具,而是想打造全新金融生態圈 JKO Fintech Hub,原因為何?
全支付步步進逼,支付龍頭街口如何迎接挑戰?
根據金管會今年 2 月統計資料,街口支付用戶數 598 萬戶,近日更突破 600 萬戶;單月代理收付實質交易款項金額達 30.2 億元,用戶數及交易量皆位居第一。
用戶數位居第二的「一卡通MONEY」為 558 萬戶,最新實務面已超過 560 萬戶,單月代理收付實質交易款項金額約 21.8 億元。
值得注意的是,2022 年 9 月上線的全支付,短短半年用戶數已突破 300 萬戶,排名第三;實質交易款項金額約 22.4 億元,僅次於街口。
對比超市交易金額普遍高於小額交易,全支付今年交易金額可望超車街口,成為新「交易冠軍」。 而對於全支付的步步進逼,街口要如何坐穩台灣電子支付龍頭寶座?
策略一:跳出支付框架,打造金融生態圈 JKO Fintech Hub
街口自 2018 年取得電子支付牌照以來,便以支付為核心,積極拓展各種生態場景使用,例如整合商家會員卡、載具資料、外幣匯兌等;2020 年也開創跨境支付服務,讓用戶出國旅遊時,可以直接使用熟悉的支付工具。陸續與各大銀行、保險及投信投顧公司合作,著手打造 JKO Fintech Hub,就是要更進一步打造金融生態圈。
「讓所有人都能方便使用最好的金融服務,是我們的願景。」街口董事長梅驊表示,街口與台新銀行合作推出的「街利存」金融服務,就是打破局限的案例之一,讓街口支付從支付 App,進一步成為用戶的理財工具。

「街利存」主要特色為「街口、優利、活存」,是台新 Richart 數位銀行專為街口支付設計的子帳戶,透過 API 串接技術共享資料,在用戶授權下進行安全加密資料傳輸,讓用戶可直接在街口支付 App 內執行存款、支付,甚至可即時查看餘額,省下跳轉或重新登入時間。
消費者可透過街口支付 App,連結開立 Richart「街利存」帳戶,使用存款、支付、金流檢視等功能,以及新台幣5萬元內最高存款 3% 年利率利息、付款回饋 3% 街口幣等優惠,等於是「錢存在帳戶裡享有利息,錢花出去也享有回饋。」
此外,街口還推出「會員等級制度」,將消費者分成銅牌、銀牌、金牌、白金、尊爵共 5 個等級,依據用戶消費額度劃分,提供不同階段的活儲年息及消費回饋。
街口祭出比支付業者更高的回饋,就是要利用優惠吸引用戶,進一步把街口作為金融貼身助理。

策略二:加深服務、擴大獲利空間,活化用戶不只是支付行為
綜觀電子支付產業發展,梅驊表示,電支產業有 3 大階段,第一階段是「獲客」;在獲得大量有效客戶之後,便進入第二階段「搭配服務」找出獲利方式;最後在第三階段「擴大服務」,讓利基不斷往上,從中找出更多獲利的可能性。
梅驊指出,現在街口已在第三階段,也就是要不斷擴大服務,除了會員基礎達到 600 萬名用戶, 近年街口也陸續找到許多合作夥伴,推出如聯名卡、多元金融服務,進一步擴大街口的利基,並提高用戶的活躍度 。
對於街口而言,電子支付不能只有消費回饋,否則用戶的「行為模式」將會局限在消費支付上。梅驊表示,金融生態圈還有很多潛力,例如金融理財服務就是「街利存」的目標,鼓勵用戶可以在支付之外,進行其他理財行為。

電子支付「大家都還在虧」,街口拚 2025 年損益兩平
儘管街口 2022 年虧損比前一年縮小 40%,梅驊也不諱言,目前台灣所有的支付產業「都在虧損中」,其中虧損的差距,就可能是來自聯名卡的加持、或是 IP 授權的行銷投資,「整個支付產業,其實是很辛苦的。」
不過就街口整體財務經營和規劃,以及約 7 成的活躍用戶條件,梅驊認為, 街口應能在 2025 年達到「單月損益兩平」 ,並持續邁向「全年度損益兩平」目標,「街口和台新的合作,就是希望能把虧損時程縮小。」
面對全支付快速發展,街口支付仍不害怕其他競爭對手來勢洶洶,尤其用戶年齡層的不同、高滲透率的商家通路,街口更將支付戰場向外延伸,以「跨足金融生態圈」之姿,力爭霸主地位。
「我們一直在跟自己挑戰,目標也一直是我們自己,沒有挑戰其他的對手。」言下之意,街口不害怕其他競爭對手,甚至願意分享經驗給同業,盼整個支付產業能夠壯大。
本文轉載自《數位時代》