
2024 年台灣零售產業規模年增 2.6% 至新台幣 4 兆 8,530 億元新高,帶動營業額超越千億規模的零售集團首度達到 5 家,分別為統一超商、全聯實業、好市多、富邦媒體科技(momo購物網)以及全家便利商店。此外,新光三越與家樂福 2024 營業額亦已逼近千億門檻。
不過,整體零售業規模年增幅遠低於 2022 及 2023 年 8.3% 及 6.2% 的成長水準,顯示疫情後受惠於短期報復性消費及數位轉型紅利帶來的高速增長走勢已趨近尾聲,成長動能重回由人口結構及所得變化、民眾消費習慣等基本面因素驅動的長期成長趨勢。
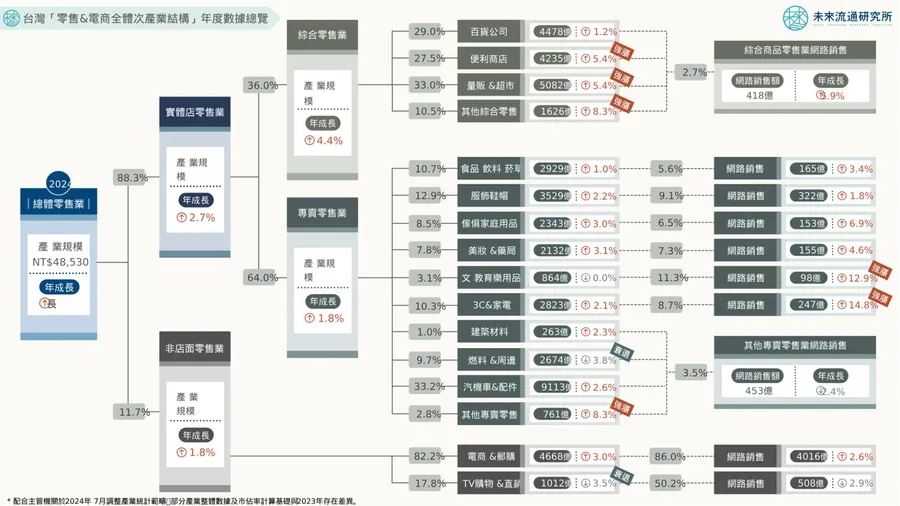
未來流通研究所定期彙整台灣「零售&電商全體次產業結構」年度數據,並透過產業樹狀圖呈現,做為觀測整體零售產業結構與脈絡的基礎。樹狀圖可快速清晰的掌握零售各次產業別產業規模及成長率等關鍵數據,並藉由各路徑間數據計算,得知不同次產業別相對於各層產業結構的精準佔比。
例如本次調查中,2024 年「便利商店」佔整體「綜合商品零售業」(涵蓋百貨、超商、量販&超市、其他綜合零售)規模比例為 27.5%,「綜合商品零售業」 佔整體「實體店零售業」產業規模比例為 36.0%,「實體店零售業」佔「總體零售業」產業規模比例則為 88.3%。
由上述數據即可以推算出,「便利商店」佔「總體零售業」產業規模比例為 8.7%(27.5% x 36.0% x 88.3%)。此外,若合計各次產業網路銷售額,並與總體零售業產業規模進行比較,可得知整體零售業的網路銷售比例(亦即電商滲透率)。因此,藉由樹狀圖的梳理與呈現,可快速有效地獲取全年度零售產業各關鍵數據,做為判讀產業細部情勢的重要參考基準。

疫後增長紅利結束,零售產業年增幅回落長期發展區間
實體店零售業
實體店零售業涵蓋綜合商品零售業及專賣零售業兩大構成板塊,2024 年銷售總額年增 2.7% 至新台幣 4 兆 2,851 億元新高,惟增幅同樣顯著低於 2022 及 2023 年 8.3% 及 7.0% 的成長表現,佔整體零售業比例較 2023 年小幅回升 0.1 個百分點至 88.3%。
其中綜合商品零售業 2024 年受惠於便利商店、超級市場、量販賣場以及以免稅店為主的其他綜合零售業穩健增長帶動,整體產業規模於 2022 及 2023 年連續兩年成長幅度均高於 7% 的高基期上續增 4.4%至 1 兆 5,420 億元,佔整體零售產業比例達 31.8%。反映出在統一超商、全聯實業、好市多、全家便利商店、新光三越、遠東百貨、家樂福等具備顯著規模經濟、供應鏈與資本優勢,以及市場影響力的大型綜合零售集團推進下,綜合商品零售業的強勢增長不僅是推動整體零售產業規模擴張的重要引擎,也是長期以來引領台灣零售產業創新轉型的關鍵動能所在。其中實體零售業龍頭統一超商 2024 年合併營收年增 6.6% 至 3,379.3 億元,並持續朝向建構「亞洲流通生活大平台」的戰略方向邁進。
非店面零售業
2024 年非店面零售業規模年增 1.8% 至 5,680 億元,成長幅度較 2023 年 0.9% 的低點略為回升,但仍為 2006 年後次低,佔整體零售業比例自 11.8% 微幅降至 11.7%。其中電商&郵購業(純電商)規模達 4,668 億元,佔整體非店面零售業比例達 82.2%,產業規模年增 3.0%,成長幅度自 2023 年 1.5% 的低點回升,顯示純電商產業歷經疫後紅利式微導致的增幅回落後正逐步邁向穩健復甦,吸引統一、酷澎等指標業者持續藉由併購入股、戰略整合、增加資本投入等方式搶佔數位銷售商機。其中電商產業龍頭富邦媒體科技(momo購物網)2024 年合併營收年增 3.0% 至 1,125.6 億元。
(延伸閱讀:AI 購物代理來了!不用造訪網站就能網購,零售業者在行銷、廣告上要如何應對?)
免稅店、寵物用品成長續強;百貨公司、服飾專賣、汽機車配件增長趨緩
大型指標業者擴張+跨境旅遊人潮復甦
各細項業別中,以免稅商店為主的其他綜合商品零售業規模 2022 年後在跨境旅運人潮復甦帶動下逐步回穩。根據主管機關統計,2024 年 1-11 月來台旅客總數年增 22.6% 至 695.4 萬人次、國人出境人次年增 44.6% 至 1,552.3 萬人次,帶動 2024 年其他綜合商品零售業規模在 2023 年翻漲 26.9% 的基期上續增 8.3% 至 1,626 億元,已達到 2019 年疫情前高點的 96.1%。
涵蓋寵物用品零售的其他專賣零售業 2024 年產業規模年增 8.3% 至 761 億元,雖然成長幅度低於 2022 及 2023 年 16.4% 及 14.0% 的雙位數表現,但產業走勢仍相當穩健。寵物經濟的蓬勃發展除孕育出東森寵物、萬達寵物等大型連鎖寵物專賣通路外,近年亦吸引 7-ELEVEN、全家便利商店、三商家購、全聯、家樂福、屈臣氏、康是美、大樹藥局等綜合零售與藥妝藥局專賣零售業者積極跨界搶進。例如 7-ELEVEN 於 2021 年推出 OPEN!PETS 寵物生活專區,目前已導入超過 3,000 家門市,年均銷售額均穩定成長逾 30%;全家便利商店 FamiPets 同樣積極深耕寵物商品領域,於全台逾 4,300 間家店舖中設置寵物貨架外,亦針對住宅區及公園周邊店舖導入寵物專區,擴增商品數至近 12 0項。此外,擁有美廉社等通路的三商家購於 2024 年斥資 3 億元轉投資寵物好事,持股比例達 66%,宣布正式進軍寵物市場。
此外,擁有龐大規模量體的便利商店以及量販&超市產業 2024 年均持續展現超過 5% 的亮眼成長力道。其中便利商店業規模年增 5.4% 至 4,235 億元、量販&超市業同樣較 2023 年攀升 5.4% 至 5,082 億元。指標性業者中,統一超商 2024 年積極藉由i預購、i划算等數位通路以及鮮食/咖啡/飲料等差異化商品類別拉高單店經營效益,並透過強化冷凍調理商品銷售、導入複合多元型態熱食區域、推出知名餐廳聯名商品等作法搶佔外食餐飲市場,有效在既有門市基礎上擴大營業規模;全家便利商店 2024 年合併營收年增 5.5% 至 1,051 億元,首度突破千億元大關。
其中差異化鮮食商品為帶動營業額增長的重要引擎,佔營業總額比例逾 30%;全聯 2024 年以整合超市與量販業務以及擴大全支付會員數為營運重心,全年營業額目標達 2,100億元(包含大潤發),年增幅約 5%。2024 年底全聯整合大潤發及引進上百家品牌供應商後推出全電商(原隔日達)服務,2024 年底會員人數目標突破 70 萬。
(延伸閱讀:傳統電商成「生鮮逃兵」,實體零售逆風強攻!全聯小時達如何逆襲生鮮電商?)
疫情期間高基期效應+疫後民眾消費重心與生活模式轉變
受到疫情期間形成的高基期以及疫情消彌後民眾消費重心與生活模式轉變影響,2024 年百貨公司、服飾專賣、汽機車&零配件專賣業增長幅度出現較顯著回落。其中汽機車&零配件專賣業 2024 年產業規模年增 2.6% 至 9,113 億,成長幅度較 2023 年 17.4% 的水準縮減 14.8 個百分點,但整體規模仍穩居全台最大零售業別寶座。
根據主管機關統計,2024 年全台汽機車新車領牌數在 2023 年年增 15.8% 的高基期上出現衰退,掛牌總數年減 10.2% 至 121 萬輛,其中汽車領牌數年減 4.0% 至 45.8 萬輛(2023 年年增 11.0%)、機車領牌數年減 13.6% 至 75.3 萬輛(2023 年年增 18.6%),顯示疫情期間累積車輛訂單已逐步消化完成。指標性業者和泰車 2024 年營業額年增 0.9% 至 2,757.7 億元、裕隆年增 4.4% 至 858.2 億元、汎德永業年增 13.4% 至 576.4 億元、三陽工業年增 1.8% 至 656.6 億元、中華汽車年增 2.0% 至 392.6 億元、裕日車年減 11.5% 至 231.3 億元。
2024 年百貨公司業受出國人潮增加削弱內需消費動能影響,成長幅度亦自 2023 年高基期上出現回落,年增 1.2% 至 4,478 億元,增幅低於 2022 及 2023 年 15.5% 及 11.0% 的成長表現。不過,2025 年包括三井不動產旗下南港 LaLaport 購物中心、新光三越進駐南山台南廣場、大巨蛋 Garden City 全區以及統一集團旗下 Dream Plaza 在內等多家大型百貨商場將陸續啟用,預期將有助於支撐百貨公司業規模持續增長。不過,2024 年以 258 億元拿下單店銷售額冠軍的新光三越台中中港店,雖已連續 14 年蟬聯台灣百貨店王,惟該店於 2025 年 2 月因氣爆事件遭勒令停業處分,期間所造成的營業額損失預期將影響激烈競爭的百貨業市佔版圖。
實體店零售網路銷售、純電商成長均高於零售業平均
2024 年台灣零售業網路銷售額(含純電商及實體零售業網路銷售額)年增 2.7% 至新台幣 6,533 億元,佔整體零售產業比例約 13.5%(亦即電商滲透率),雖然較 2022 年 13.9% 的高點略為回落,但仍遠高於 2019 年疫情前 8.5% 的滲透率水準。此外,2024 年實體零售業及純電商產業網路銷售額年增幅分別達 4.30% 及 2.65%,均高於整體零售業 2.61% 的成長表現,顯示即使實體經濟邁向復甦,但疫情期間形成的線上消費模式已轉化為穩健的產業長期擴張動能,使線上通路自輔助性銷售管道躍升為拉動零售業增長的核心引擎,企業亦持續藉由強化數位通路營運與全通路整合模式以維持市場競爭力。
值得一提的是,2019-2022 年間台灣網路銷售市場規模年化成長率高達 22.7%,強勁成長表現吸引大量資本與專業人才湧入,不僅帶動線上零售產業展開創新與發展,與數位商務關聯的多元科技應用亦迎來百花齊放的蓬勃市場榮景,推動整體線上零售產業生態圈擴張外,也進一步形成網路銷售產業於疫情後維持穩健增長走勢的重要基礎與韌性所在。
(本文轉載自《未來流通研究所》)