彭博(Bloomberg)8 月底報導金管會主委彭金隆如何改造台灣總值 40 兆元的保險業,點出壽險業長期大量買進美國公債與公司債,在新台幣升值壓力下,美元資產面臨匯損風險;早年為衝業績熱賣的高利率保單,如今也成了包袱。
加上 2026 年起接軌國際財務報導準則第 17 號「保險合約」(IFRS 17)與新一代清償能力制度 TW-ICS,收入、獲利與賠付的認列都更嚴格。
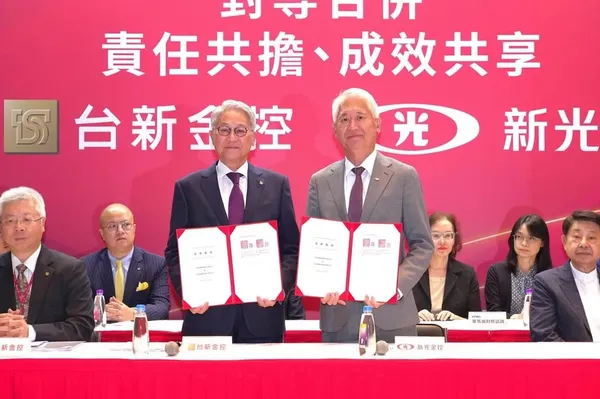
台新人壽與新光人壽今年 1 月 1 日正式合併,以台新人壽為存續公司並更名為新光人壽,合併後總資產將近 4 兆元,為台灣第 4 大壽險。
以下 Q 為《數位時代》總編輯王志仁提問,A 為新光人壽董事長、台新新光金控副董事長魏寶生回答,他將談壽險業如何用 AI 改造核保與服務、在新制下調整資產配置、參與 AI 基礎建設投資,以及他最想解決的高利率保單包袱。
文章目錄
Q1:AI 會取代保險業務員嗎?它如何改變核保與客戶服務?
Q2:在授信、風控與法遵上,AI 能幫金控做什麼?
Q3:IFRS 17 與新資本制度上路,為何是壽險業結構改變的一年?
Q4:新制上路後,壽險業的資產配置會如何調整?匯率與利率風險怎麼因應?
Q5:AI 基礎建設熱潮中,壽險業如何參與投資?
Q6:保戶解約轉買 ETF、高利率舊保單,哪個才是壽險業真正的壓力?
Q7:台新新光合併後,壽險業下一步要做好什麼?
Q1:AI 會取代保險業務員嗎?它如何改變核保與客戶服務?
A: 過去大家認為保險的功能就是理賠、填補損失。但有了 AI,我們可以掌握病歷資料、預測健康狀況,這對保險公司來說價值非常大。
我們從 2 年前就跟國內資訊科技公司合作,用大型語言模型訓練業務員。不是取代他,業務員本身就是「insurance agent」,由 AI 來輔佐他:從考照的考題,到入行後的法規、過去遇過哪些特殊類型的客人要注意,機器人已經開始跟業務員對練,效果慢慢出來。
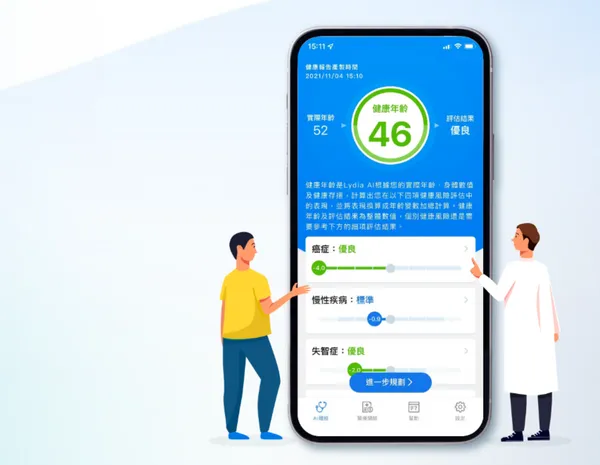
除了前線,最重要的是核保理賠。我們跟 AI 健康數據新創 Lydia AI 合作的「健康分」,主要用在核保。客戶一旦授權同意,就醫、用藥紀錄都出來了,分數不錯的客戶很快就過;到我這個年紀,分數可能不好看,就要人工核保,查看我用藥的狀況、有什麼毛病。
這樣就更能區隔客戶,健康的很快讓他過,有問題的也能找到問題在哪,再透過人工接觸。有了健康資料,不管醫療、非醫療還是休閒運動,就能做更多服務。
業務員要和 AI 合作,把服務延伸到保單之外。台新與新光合併後,台新銀行的 Richart 有生活圈、有優惠券,我們希望把客戶帶進去。保戶買了一張保單,不是就等到他走掉,中間有很多事可以做,例如用優惠券去百貨公司買東西、參與活動;如果他有運動,保費也許有外溢效果(外溢保單,保戶達成運動等健康條件可享保費回饋),有點折價或更多誘因。保單不再冷冰冰地等著理賠,而是越來越個人化。
至於客戶自己也會用 AI 比較保險,業務員會不會因此被取代,要看險種。像出國旅遊險,用 AI 比較出最便宜、保障也不錯的保險,已經行之多年,不一定透過業務員。但壽險這種最長遠、跟身故相關的商品,要了解保單內容、有什麼保障,最好還是與業務員面對面討論。
金融服務業裡,壽險業務員跟客戶的關係最密切,最了解這個家庭和財富,現在我們進一步希望了解健康狀況、傳承,這都是壽險業務員的天職。有 AI 幫助他而不是取代他,我相信會越來越好。
Q2:在授信、風控與法遵上,AI 能幫金控做什麼?
A: AI 用在信用審查,貸款上非常快,徵信報告、信用報告也已經非常自動化。
但更重要的是貸後管理。銀行放款後就希望你正常繳息,很怕你違約,所以貸後管理一定要靠 AI 自動分析資料,判斷客戶是否出現問題。盡職調查不只是事前,也是事後,這越來越重要。
用的資料都是公開資料,只是沒辦法靠人看完。例如票據交換所的退票公告,或犯罪、欠稅等資料,散見在各地方的公開訊息裡。問題是有沒有人能整合起來,告訴你這個客戶現在有什麼狀況、要小心,銀行這個需求非常大。
金融業法令規範多,正面來看,反而讓 AI 找到機會。我自己估算,跟我們營運有關的法規,每個工作天至少釋出 5 則,包括大的法律修正,也包括小的準則、公會規範。AI 早就在幫忙搜尋法規變動,變動之後各單位要配合修內規、法遵怎麼評量績效,現在也都 AI 化了。管得嚴、要求多,人力已經無法負荷,當然要靠 AI。
AI 代理要發揮更大作用,就要把場景給它,場景越多越好。
假設聯準會(Fed)突然升息,對客戶的個人資產有什麼影響?隔一個晚上,AI 可能就算好了。第二天早上,業務同仁只要把資訊分別給不同客戶,每個人的投資組合不同、衝擊好壞也不同,AI 前一晚已經幫你算好。
Q3:IFRS 17 與新資本制度上路,為何是壽險業結構改變的一年?
A: 2026 年我們開始實施 IFRS 17 新會計制度,以及 TW-ICS 對資本適足性與清償能力的新規定,可以說是壽險業結構改變的一年,會讓我們真正回到長期經營的本質。
過去一張保單 20、30 年,可能一開始就把保費收入和費用都認列進來;現在拉長到整個保單期間,也就是 CSM(合約服務邊際,保單利潤在服務期間逐步釋出),獲利會比較穩定。
其實保費收入就是負債的開始。過去資產端已經有公允價值,但負債端始終沒有公平的價格,新制讓負債也有了公平的價格。老保單要重新計算、新保單要用新制,資產與負債兩端的配置均衡也才剛開始。這很挑戰,但這才是真正在經營壽險業。
新制也會讓各家績效越來越有差異。我們努力去賣跟 CSM 相關的商品,也就是比較保障型、長期的,甚至健康險、醫療險,它們跟利率無關,能創造更多獲利,當然也有風險,這類商品會決定我們未來能否穩定獲利。
投資型保單則不同。最近台灣股市很好,賣了不少,但它的收入進來就是一筆現金流,對 CSM 沒有太多貢獻。不過公司要有流動性,也要有長遠的獲利性,兩者都重要。
所以從今年開始,商品策略要考慮流動性、資本與資金怎麼管理、未來是否有穩定獲利。不是你這樣做我就跟著做,那可能有更多風險。今年是各家根據自己的體質和能量,各自發揮策略的一年。
IFRS 17 是什麼?
國際財務報導準則第 17 號「保險合約」,台灣自 2026 年起適用。保險負債改以現時估計衡量,保單利潤則透過 CSM(合約服務邊際)在保險服務期間逐年認列,不再於銷售初期一次反映。
TW-ICS 是什麼?
台灣保險業新一代清償能力制度,參考國際保險監理官協會(IAIS)的保險資本標準(ICS)設計,與 IFRS 17 同步於 2026 年上路,以市價評估資產與負債,據以計算保險公司應具備的資本。
Q4:新制上路後,壽險業的資產配置會如何調整?匯率與利率風險怎麼因應?
A: 我們買的標的還是以固定收益型為主,不動產收租金,公債有配息。不可諱言,美國的公債、公司債流動性好、收益性好、市場夠大,仍是我們很重要的投資工具。
2026 年以後,固定收益仍很重要,但形態會慢慢多元,例如資料中心、物流中心,只要有固定收益,都符合我們投資標的的特性。
匯率風險方面,因為實施外匯價格變動準備金新制,匯損對損益的衝擊比過去穩定,也減少不少。
利率方面,現在資產與負債匹配了,ALM(資產負債管理)做得好,利率上升或下降都會考慮進去。例如美國利率上升時,手上債券的價值會下降,但我可以用新的錢去買比較便宜的債券。有了 ALM 加上外匯準備金新制,如果做得好,未來受利率與匯率的衝擊會比過去少很多。
這些標的的案子都很長。以物流中心為例,從標到土地、開始規劃,我們是地主,要去招商,沒有 3 至 5 年不會有效果。還好壽險的資金是長期資金,等得起這樣的時程。
展望 2030 年,我們希望國內有更多基礎建設、BOT 案讓我們評估,包括離岸風電、陸域電廠,等運作穩定,又有台電支持,風險很低,可以當成像不動產、債券一樣的固定收益標的。總之,長遠、信用好、風險不大的固定收益標的,我們都有興趣。
政府希望、我們也願意,但還是要有好的標的。標的越多,我們投入國內的就越多,讓壽險資金長期協助台灣經濟發展、加深資本市場深度。
Q5:AI 基礎建設熱潮中,壽險業如何參與投資?
A: 基礎還是以固定收益為主,其他會越來越多元,包括追求絕對報酬的投資,也可能投 PE(私募股權)。
台灣自己也在設資料中心、做很多基礎建設。主管機關希望我們放在海外的資金回來投資國內,最近調降了公共建設與基礎建設的風險係數,投這些不必提列那麼多風險資本,誘因就出來了。過去投資海外的資金會慢慢挪回國內,這個現象已經發生。
至於 AI 相關產業,我們有直接投資部門,也可以投創投。目前投比較多的是上市櫃公司,也有一些直投並派董事進去,例如能源領域。股市我們也買了不少好股票,很多上市公司都是半導體。但這筆錢未來要理賠,收益率必須維持在一定水準以上。
人才方面,我們本來就有不動產投資部門,但一個案子需要各種人才,不可能全包。例如標到物流中心,物流是另一套經營方式,我們就可能跟建商或顧問公司合作。
Q6:保戶解約轉買 ETF、高利率舊保單,哪個才是壽險業真正的壓力?
A: 確實有些保單解約後可能投入股市或 ETF,今年年初到年中有這種跡象,但影響有限,趨勢也慢慢下來了。例如過去買的投資型保單已經賺錢,現在解約不會虧,就拿去投資他認為獲利更好的股票,這目前非常可控。反而存款比較敏感,銀行受到的衝擊可能比壽險大。
投資型保單對我還是很重要,因為要有現金流。過去新光人壽賣的投資型保單相較別的公司不多,比較鎖定 ESG。例如保戶知道我們在蘇門答臘種了什麼樹,可以去看那棵樹長得怎麼樣;在台灣,我們也贊助珊瑚復育。保戶參與了 ESG,也賺到穩定的錢。投資型保單設計得好,也可以連結 ETF 等多種標的,吸引投資人重新投入。
3 年前剛到新光人壽時,我們深受財務和業務之苦,還好有合併,找到可以合作的對象,包括資金提供。到了 2026 年,某種程度對我來說是彎道超車,整個壽險業也都比較穩定下來。
但老保險公司過去還有一些高利率保單,對客戶很好,常有退休的老客戶跟我說拿到不錯的報酬,但那就是我的痛。我們雖然提了該有的準備金,這些保單仍要處理。所以我希望未來幾年找到國外夥伴來買我的高利率保單,讓風險移轉到國際市場,就像以前銀行處理不良債權一樣,某種程度就是保單的部分證券化。但我們仍是這些保單的承保公司,還是要服務客戶。
對買家來說,這是生意。我們早年的保單都是新台幣,怎麼換匯、投什麼,由他負責。國內投資工具有限,我們投的大多還是美國公債、公司債等固定收益;但買家可能是再保險公司、銀行或證券商,在海外能投資的工具更多,保單成本也許 4%、5%,他有辦法處理,就賺到錢;對我來說,風險降下來,就更安全。日本有很多這樣的例子,我們正在向日本請教,如果做得好,別的壽險公司也會跟進。
不過把這些高利率保單移轉出去之後,我必須有更多資產補進來,所以還是希望資產能成長,在成長的過程中把過去有負擔的部分移轉到海外,這是我最想做的事。
Q7:台新新光合併後,壽險業下一步要做好什麼?
A: 過去新光金控以新光人壽為主,不管獲利還是資產,大概占 80% 左右,壽險賺錢當然好,虧錢金控就不好。跟台新合併後,壽險的占比降到 50% 左右,金控不必再單靠壽險撐著,我們的負擔也沒那麼大,金控的銀行、證券、保險也分配得更均勻。
業務上,Richart 是生活圈也是支付工具,有些點券是新光三越的,這都是個人化很重要的資源。IT 整合還好,新光人壽大、台新人壽相對小,希望盡快整合得更好。文化上,我們歷史比較久,他們有過去美商的經驗,希望可以融合。
管理這麼大的資產是團隊工作,我一個人肯定管不了。人家說我是救火隊,No,我是啦啦隊。新光人壽本身體質不錯,就讓同仁去發揮,要分層負責、要授權、要團隊合作。
展望未來,今年開始,資產與負債的匹配才真正開始,就看大家的功力,怎麼因應股市、利率、匯率、天災人禍的影響,資產配置肯定要運用 AI。財富與健康也一定要運用 AI,當然因為法規多,不可能濫用,一定是在規範之下。
從事後的補償,變成讓大家更清楚自己的風險,能把風險消化、減少、延緩,甚至消滅掉,這是運用 AI 非常重要的事。
收聽完整 Podcast|EP314. 手握4兆台幣資產,面對AI時代如何轉型?
(本文初稿為 AI 編撰)