3個關鍵情報:
- 整體零售業與超商、超市: 食品成為零售市場最大銷售品類,便利商店與超級市場加速爭奪消費者的日常餐食需求。
- 百貨公司與量販賣場: 食品與餐飲服務銷售占比提高,大型實體零售通路逐步轉型為結合購物、餐飲與休閒的複合式消費場域。
- 無店面零售業: 業者擴大居家生活與多元商品布局,商品集中度持續下降,競爭重點逐漸從主力品類轉向選品廣度與物流配送能力。
零售通路銷售哪些商品、各類商品占多少營收,不僅反映消費者的購物偏好,也決定了不同零售業態的經營模式與競爭方式。
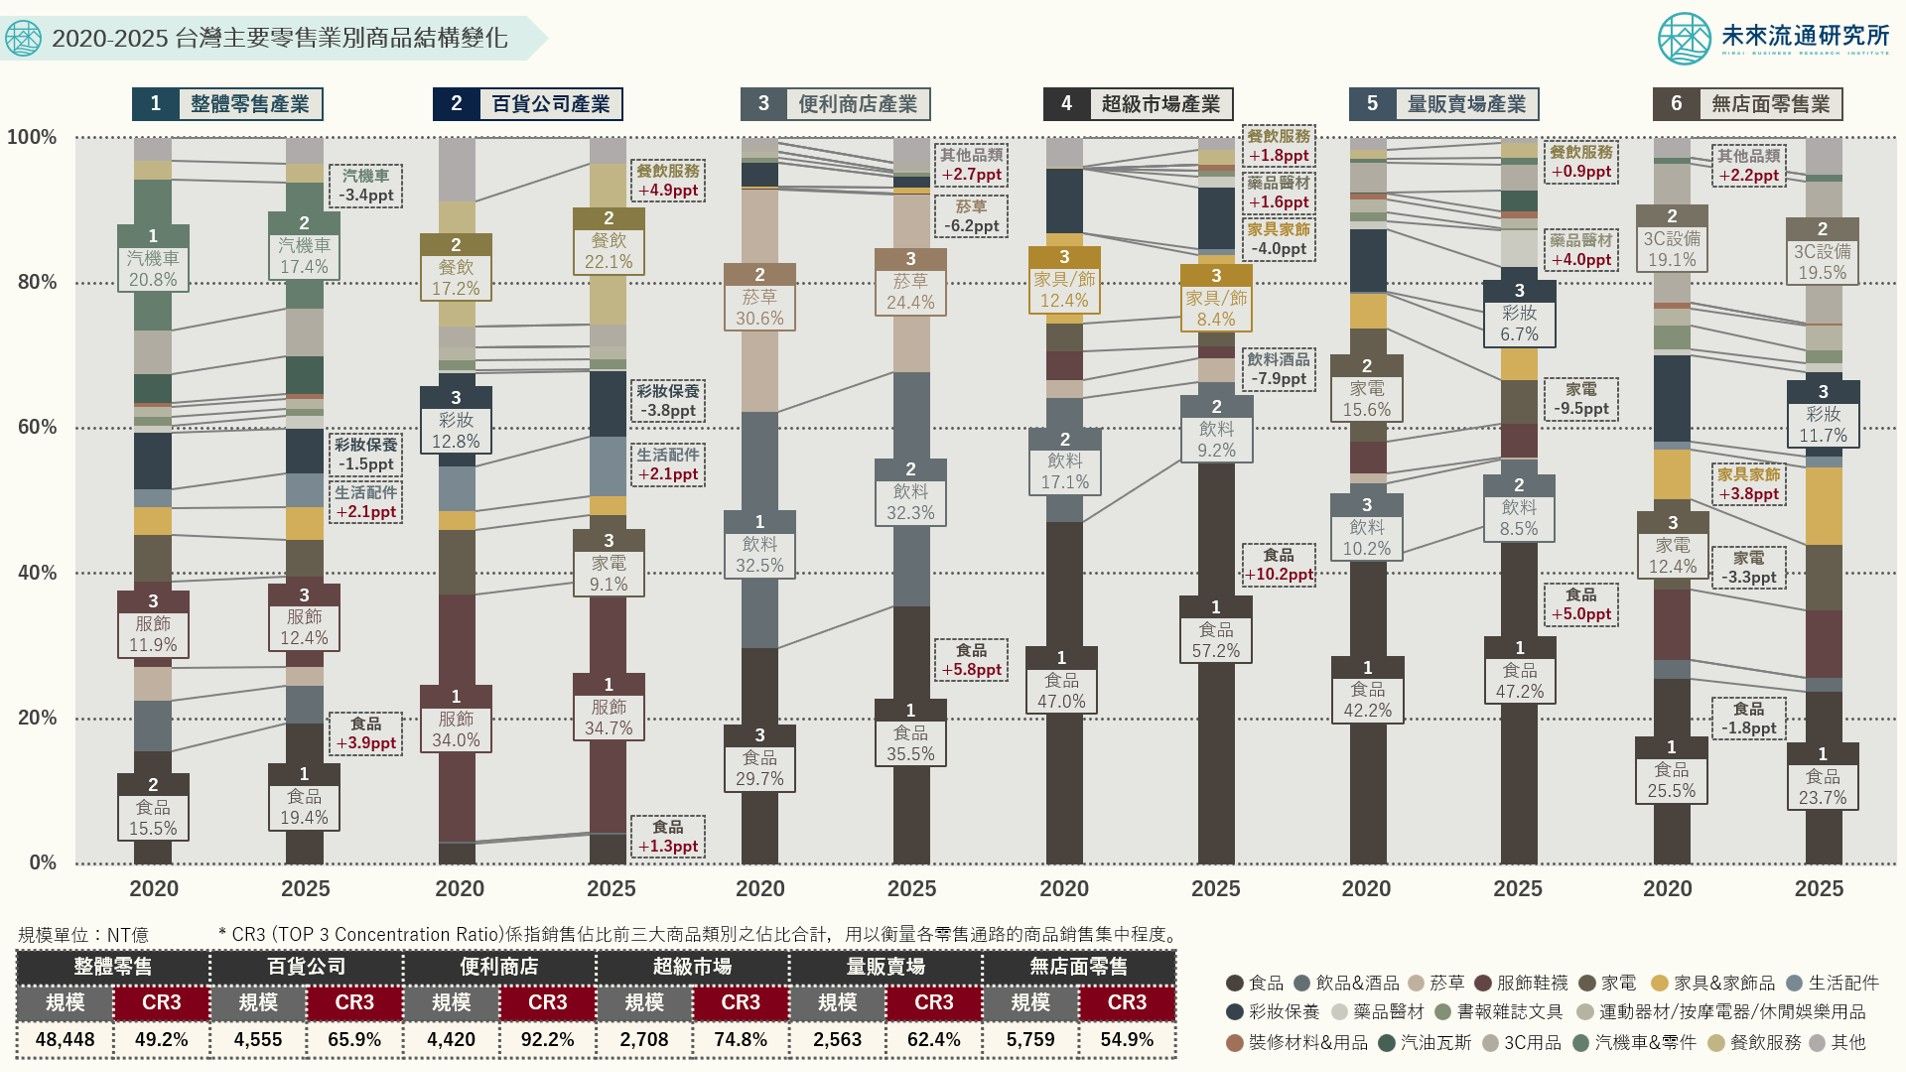
2020年至2025年間,台灣零售業的商品銷售結構出現明顯變化。其中,食品類銷售占比由15.5%提高至19.4%,增加3.9個百分點,超越汽機車及零件,成為整體零售市場最大的銷售品類,也是這五年間占比增幅最大的商品類別。
這項變化主要受到食品價格上漲,以及超商、超市、量販等綜合零售通路持續擴大食品銷售布局帶動。食品不僅是消費者日常採購的重要項目,也成為零售業者調整商品組合、爭取更多消費支出的經營重點。
其中,超級市場的變化尤其明顯。2025年超市食品類銷售占比達57.2%,較2020年大幅增加10.2個百分點,無論食品銷售占比或增幅,均居本次調查各業態之冠。
未來流通研究所定期彙整台灣主要零售業別的商品銷售結構數據,調查涵蓋整體零售業、百貨公司、超級市場、便利商店、量販賣場及無店面零售業等主要業態。
本次以2020年與2025年為比較基準,分析各零售業別主要商品的銷售占比、排名及變動幅度,並透過商品集中度指標,觀察各通路的商品組合是否更加集中或多元。
此外,研究也結合代表性業者的經營策略與市場動態,呈現台灣零售產業近五年的商品結構變化及未來發展方向。
整體零售業與超商、超市:食品成為成長核心,業者加速爭奪日常餐食需求
① 整體零售業:食品超越汽機車,成為最大銷售品類
近五年,台灣整體零售業的商品銷售結構出現明顯變化,其中以食品類最受矚目。
受到食品價格上漲,以及主要綜合零售通路持續強化食品銷售布局帶動,食品類銷售占比由2020年的15.5%提高至2025年的19.4%,增加3.9個百分點。
食品不僅是調查期間占比增幅最大的商品類別,更超越汽機車及零件,躍居整體零售市場第一大銷售品類。
相較之下,汽機車及零件銷售占比由20.8%降至17.4%,退居第二;服飾鞋襪及個人用品則維持第三大類別,占比由11.9%小幅提高至12.4%。
前三大商品類別的合計銷售占比(CR3),因此由48.2%提高至49.2%。
除了食品類,其他銷售占比提高的商品還包括生活配件(增加2.1個百分點)、燃料商品(增加1.2個百分點)、家具家飾(增加0.8個百分點)、藥品醫材(增加0.7個百分點)、3C設備(增加0.6個百分點),以及服飾鞋襪及個人用品(增加0.5個百分點)。
② 便利商店業:食品與飲料占近7成,首度超越超市
便利商店的食品類銷售占比,由2020年的29.7%提高至2025年的35.5%,累計增加5.8個百分點。
2025年便利商店食品與飲料合計銷售占比達67.8%,首度超越超級市場的66.4%。
這項變化反映出,便利商店憑藉即食鮮食、現調飲品及高密度門市網絡等優勢,已在消費者的日常飲食市場建立高度競爭力。
以統一超商為例,近年持續強化「社會廚房」定位,透過星級饗宴、天素地蔬及Simple Fit等品牌,擴充高品質、健康化及多元化的餐食商品。
同時,統一超商結合CITY系列現做飲品、自助熱食區及Fresh複合店型,將商品供應範圍從即食餐飲延伸至生鮮蔬果與家庭食材採購。
2025年,統一超商鮮食銷售額正式達到500億元,占整體銷售比重超過25%。
全家便利商店則以「一日五食」全餐期經營與健康食飲為核心策略,持續強化金飯糰、健康志向、Let's Café及Let's Tea等品牌。
透過跨溫層商品開發,全家進一步擴充健康餐盒、原型食物、烘焙及機能飲品等品類,滿足不同時段的飲食需求。
2026年,全家泛鮮食營收占比已突破35%,並將台日跨國技術交流與商品研發,列為未來推動鮮食成長的重要動能。
值得注意的是,便利商店雖然具有商品銷售結構高度集中的特徵,業者近年仍積極拓展食品與飲料以外的商品。
包括生活用品、特色選物、IP授權及跨界聯名商品,都是便利商店擴大布局的方向。
這也帶動便利商店「其他類」商品銷售占比,由2020年的0.7%提高至2025年的3.4%,增加2.7個百分點,增幅僅次於食品類。
③ 超級市場業:食品銷售占比突破57%,即食餐飲成為新戰場
2025年,超級市場食品類銷售占比攀升至57.2%,較2020年大幅增加10.2個百分點,為本次調查中食品占比及增幅最高的零售業態。
餐飲服務占比也由0.3%提高至2.1%,增加1.8個百分點。
相較之下,飲品酒品、家具家飾及服飾鞋襪等商品的銷售占比均出現下滑,顯示超市的銷售重心更加集中於食品及餐食需求。
除了食品價格與不同品類的銷售表現,這項變化也反映出主要業者積極擴充生鮮食材、冷凍調理食品、現做熟食及即食餐飲商品。
透過調整商品組合,超市正試圖滿足更多家庭日常飲食需求,擴大消費者在超市的食品採購支出。
以超市龍頭全聯為例,生鮮商品是其最大銷售品類,占整體商品銷售比重達25%;其次為鮮奶、雞蛋及冷凍魚肉等日配商品,占22%。
加工食品及飲料占20%,日常用品則占10%。
近年全聯除了持續鞏固生鮮商品供應優勢,也積極推動餐食化與即食便利策略。
透過「美味堂」品牌,全聯擴充熱便當、現做熟食、烘焙及冷凍調理食品等商品,強化超市滿足消費者日常餐食需求的能力。
根據全聯公布的數據,美味堂近四年營收累計成長約60%,銷售量與回購率均呈雙位數成長。
2025年全聯熱便當銷量已突破1,200萬個,顯示即食餐飲商品已成為全聯擴大食品銷售、提升購物便利性的重要布局方向。
另一方面,2023年進入台灣市場的日本生鮮熟食特化型超市LOPIA,也為台灣超市市場帶來不同的競爭模式。
LOPIA以肉品、生鮮及特色熟食為核心商品,結合專業採購、商品開發及高CP值策略,建立有別於台灣既有超市業者的市場定位。
2026年4月,統一超商宣布與日本OIC集團展開策略合作,規劃斥資約新台幣20.54億元,分別取得台灣LOPIA零售超市公司51%及食品加工公司49%股權。
這項投資案已於同年11月獲得公平交易委員會不禁止結合決定。
對統一集團而言,這不只是進一步擴大超市事業布局,更代表集團同步切入食品加工與生鮮熟食供應鏈。
未來可望整合商品開發、食品製造、冷鏈物流及零售通路資源,強化跨業態的食品零售經營能力,並為生鮮、熟食及自有特色食品的開發與供應創造更多合作空間。
百貨公司與量販賣場:餐飲占比提高,實體通路轉向複合式消費場域
① 百貨公司業:餐飲成第二大品類,美妝退出前三名
2025年,服飾鞋襪仍是百貨公司最大的銷售品類,占比達34.7%,較2020年提高0.7個百分點。
餐飲服務則以22.1%的銷售占比位居第二,較2020年的17.2%增加4.9個百分點,成為調查期間占比增幅最大的類別。
相較之下,彩妝保養品銷售占比由12.8%降至9.0%,退出前三大銷售品類。
其他品類方面,涵蓋鐘錶、眼鏡及珠寶首飾等商品的生活配件,銷售占比由6.1%提高至8.2%。
食品類雖然整體占比相對有限,也從2.8%提高至4.1%,增加1.3個百分點。
這些變化顯示,百貨公司正逐步提高餐飲服務、食品及生活配件等品類的銷售比重。
過去以服飾、美妝及精品商品為核心的經營模式,也逐漸延伸至餐飲、休閒及生活體驗等多元消費需求。
值得注意的是,百貨商場的餐飲化布局,已不只是擴增美食街或增加餐廳數量,而是將特色餐飲、休閒娛樂與生活體驗納入整體商場定位及招商策略。
例如遠東SOGO於2026年8月啟動大巨蛋遠東Garden City全區試營運,結合大型運動賽事、藝文表演與商場消費,打造複合式消費場域。
Garden City規劃引進超過150個餐飲品牌及日系超市LOPIA,全區餐飲營業面積約1.1萬坪。
預估餐飲營收貢獻度接近30%,明顯高於傳統SOGO商場約15%至20%的水準。
② 量販賣場業:食品占比提高,家電銷售比重大幅下降
2020年至2025年間,量販賣場的商品銷售結構出現明顯調整。
雖然食品類持續穩居最大銷售品類,且銷售占比進一步提高,但前三大商品類別的合計占比(CR3),卻由68.0%降至62.4%,減少5.6個百分點。
這是本次調查中商品集中度降幅最大的零售業態。
這項變化反映出,量販賣場正逐步從傳統以食品、飲料、家電及家庭用品大量採購為主的模式,轉向涵蓋生鮮、健康照護及多元生活需求的綜合消費場域。
從個別商品來看,食品類銷售占比由2020年的42.2%提高至2025年的47.2%,增加5.0個百分點。
食品不僅穩居量販賣場最大銷售品類,也是2020年前三大品類中,唯一在五年間提高銷售占比的商品。
飲品酒品以8.5%的占比持續位居第二,但較2020年減少1.7個百分點。
家電類的變化則最為明顯,銷售占比由15.6%大幅降至6.1%,減少9.5個百分點,退出前三大銷售品類。
彩妝保養品則以6.7%的占比躍居第三,但占比仍較2020年減少1.9個百分點。
另一方面,除了食品,部分生活相關商品的銷售占比也明顯提高。
其中,藥品醫材增加4.0個百分點、燃料商品增加2.7個百分點、生活配件增加2.5個百分點、家具家飾增加1.3個百分點,餐飲服務則增加0.9個百分點。
無店面零售業:商品種類更加多元,競爭從主力品類延伸至選品與配送
包含純電商、電視購物及直銷等業態的無店面零售業,近年呈現主要商品集中度下降、銷售品類更加多元的發展趨勢。
本次調查顯示,無店面零售業前三大商品類別的合計銷售占比(CR3),由2020年的57.0%降至2025年的54.9%,為本次調查中商品集中度最低的零售型態。
其中,食品(含保健食品)仍是最大銷售品類,但占比由25.5%降至23.7%。
3C產品銷售占比則由19.1%小幅提高至19.5%,維持第二大品類地位。
家電類占比由12.4%降至9.1%,減少3.3個百分點,為調查期間降幅最大的商品類別,並退出前三大銷售品類。
彩妝保養品則以11.7%的占比躍居第三,但仍略低於2020年的11.9%。
此外,書報文具、服飾鞋襪、飲料及住宅裝修材料等品類,銷售占比也都低於2020年水準。
值得注意的是,2020年無店面零售業前五大銷售品類,分別為食品、3C、家電、彩妝及服飾。
到了2025年,除了3C產品占比微幅提高0.4個百分點,其餘四項商品的銷售占比均出現下滑。
若以2020年前五大商品類別作為固定比較基準,合計銷售占比已由78.7%降至73.2%,減少5.5個百分點。
這顯示傳統主力商品對無店面零售市場的相對銷售貢獻正在降低,其他商品類別則逐步擴大市場占比。
其中,家具家飾及家庭清潔用品是調查期間占比增幅最大的商品類別,由6.8%提高至10.6%,增加3.8個百分點。
運動器材及休閒娛樂用品、生活配件,以及汽機車及零件等品類,銷售占比也較2020年提高0.2至0.9個百分點。
此外,「其他類」商品銷售占比由2.8%提高至5.0%,增加2.2個百分點。
隨著綜合電商平台、品牌官方商城及垂直型電商持續擴充商品供應,加上宅配、超商取貨及快速配送等物流服務日益成熟,無店面零售業的商品組合也逐漸改變。
過去以少數主力商品為核心的銷售模式,正逐步擴展至居家生活、日常消耗用品及更多專業商品市場。
酷澎擴大跨境商品布局,南韓逾萬家中小商家進軍台灣
以酷澎(Coupang)為例,近年透過在地商品供應與全球跨境採購雙軌布局,持續擴大台灣市場的商品供應規模與品類廣度。
在跨境商品方面,酷澎積極推動南韓中小企業招商,並提供在地化銷售支援。
根據酷澎2026年11月公布的資訊,已有超過1萬家南韓中小商家透過平台向台灣消費者銷售商品。
商品類別也從傳統韓系美妝,逐步擴展至居家收納、生活用品及手機配件等領域。
其中,約30家參與酷澎海外拓展支援計畫的南韓中小企業,2025年4月至12月在台灣市場的商品交易額,較2024年同期成長81%。
代表性案例包括南韓收納用品品牌Branden,自2025年第二季進駐台灣酷澎後,截至2026年10月,商品交易額較前一年同期成長約70倍。
手機配件品牌ShinJiMoru的同期交易額,也成長約2.8倍。
除了擴大商品供應,酷澎也結合跨境快速配送、會員免運優惠,以及符合資格訂單免預收關稅等服務,降低消費者跨境購物的交易成本與配送門檻。
透過商品種類擴充與物流服務整合,酷澎進一步提高海外商品的購買便利性,並擴大跨境商品觸及台灣消費者的機會。
(本文出自未來流通研究所)